حقوقهایی که رنگ می بازد؛ وقتی که زنگ انشای شلوارهای وصله دار ضربه می زند
پیامکهای تبلیغاتی و پیشنهادهای اغواگرانه که اندک باقیمانده حقوق را هدف گرفته اند
 ادمین ۵
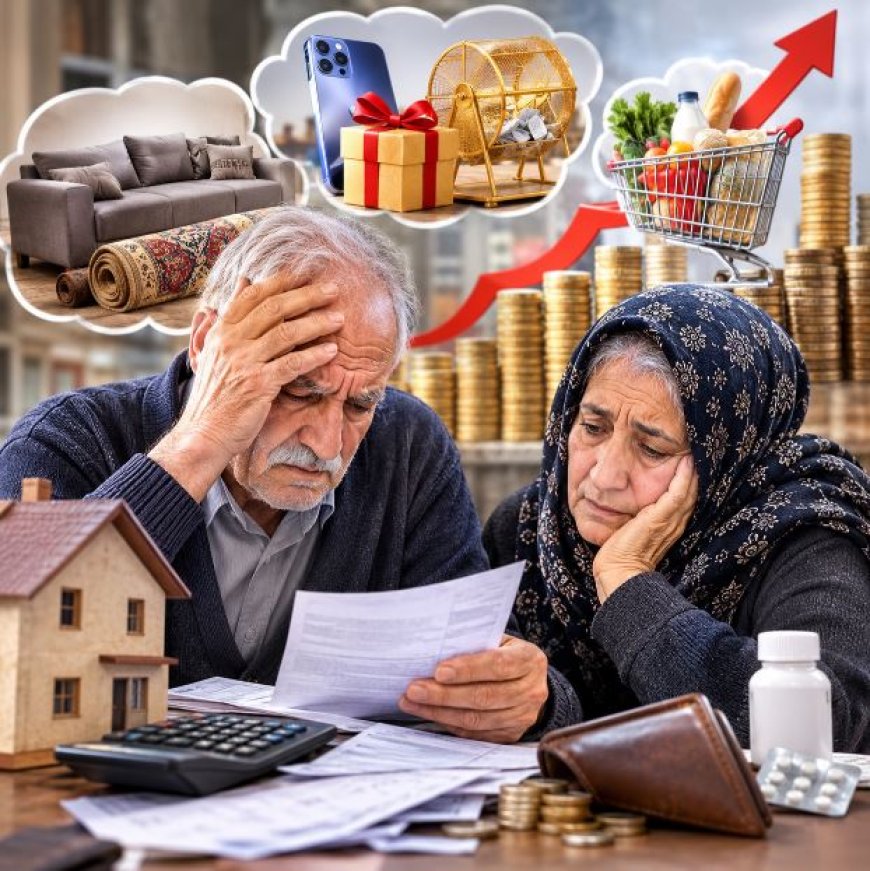
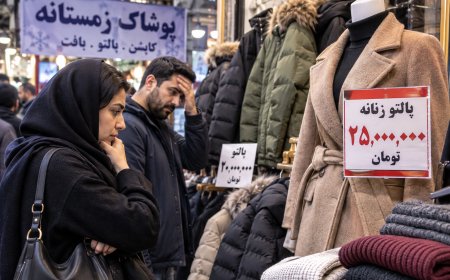
بهمن پگاه راد - «خبرجنوب» برای بسیاری از بازنشستگان و کارمندان کمدرآمد، حقوق پیش از آنکه به نیمه ماه برسد، رنگ میبازد. حقوقی ثابت و معمولاً بین ۱۷ تا حداکثر ۳۰ میلیون تومان، در برابر تورم و گرانی کالا و خدمات، قدرت خرید خود را روزبهروز از دست میدهد. اجاره خانه، هزینه تحصیل فرزندان، هزینه ایاب و ذهاب و تعمیر و نگهداری خودرو اگر داشته باشی، آبونمان گاز، تلفن ثابت و همراه، برق، آب، تعمیر لوازم خانگی چون تلویزیون، ماشین ظرفشویی، لباسشویی، یخچال و غیره که تعویض قطعه، قطعه آن با وسایل کهنه و نه آکبند، از ٢٠ میلیون به بالاست، هزینههای دارو، درمانی و ده ها رقم خرج و مخارج دیگر، هر لحظه و دقیقه سبد هزینههای خانوار را سنگینتر میکند. در چنین شرایطی، حقوق ماهانه در همان روزهای نخست آب میشود و به تعبیر رایج میان همین خانوارها، باد هوا میگردد. اما فشار تنها از سوی گرانی نیست؛ از سوی دیگر، پیامکهای تبلیغاتی و پیشنهادهای اغواگرانه نیز یکی پس از دیگری از راه میرسند تا همین اندک باقیمانده حقوق را هدف بگیرند.
/ حقوقی که در ده روز اول تمام میشود
روایتهای موجود از زندگی بازنشستگان، تصویری تلخ و آشنا را پیش میگذارد: حقوقی که تا ده روز اول ماه از جیبها میپرد و دیگر چیزی باقی نمیماند. کسانی که سالها کار کردهاند، اکنون با درآمدی ثابت زندگی میکنند که با هزینههای فزاینده همخوانی ندارد. در این وضعیت، حتی تخفیفهای کوچک هم به چشم میآیند؛ اما بسیاری از پیشنهادها نه برای بهبود معیشت، بلکه برای جذب همین اندک سرمایه در گردش خانوار طراحی شدهاند.
/ پیامکهایی که جایزه میسازند
نمونهای از این پیامکها خطاب به بازنشستگان محترم! میگوید: پیشکسوت معزز، حقوق شما میتواند برایتان جایزه بسازد؛ فقط ۱۸ روز فرصت دارید تا با حفظ حداقل ۳۰ درصد حقوق دریافتی در حساب بانک... شانس برنده شدن جوایز نقدی را داشته باشید. در ادامه از جوایز ویژه ماهانه، از جمله ۷۵ جایزه ۱۰۰ میلیون ریالی و یک جایزه ۷۵۰ میلیون ریالی سخن گفته میشود. چنین پیامکی از یک سو امید به برنده شدن را برای صاحبان جیب های خالی زنده میکند و از سوی دیگر مخاطب را به نگهداشتن بخشی از حقوق در حساب ترغیب میکند. اما پرسش اصلی اینجاست: برای بازنشستهای که حقوقش تا ده روز اول ماه تمام میشود، نگهداشتن ۳۰ درصد حقوق در حساب چه معنایی دارد؟ آیا این پیشنهاد با واقعیت معیشت او سازگار است یا نوعی فشار تبلیغاتی برای جذب منابع مالی کمبهره و افزایش مانده حساب است؟!
/ از فرش و مبلمان تا اعتبار خرید
دامنه این پیشنهادها تنها به یک پیامک محدود نیست. تبلیغات دیگری نیز ویژه برای بازنشستگان منتشر میشود: بدون پیشپرداخت و بدون بهره، اقساط تا ۱۵ ماه و تخفیف ویژه خرید نقدی بازار فرش؛ امکان تهیه فرش، مبلمان و منسوجات چوبی با شرایط ویژه و اقساط بدون سود ۱۰ ماهه؛ فرش و مبل ۱۲ ماهه بدون پیشپرداخت همراه با اهدای جوائز ویژه؛ انتخاب حساب بانکی بهعنوان حساب پایه و شرکت در قرعهکشی ماهانه ۳۰ جایزه ۱۰۰ میلیون تومانی؛ تخفیف ۳ میلیون تومانی برای کفشهای متنوع و اورجینال ویژه خرید بالای ۱۵ میلیون تومان؛ و پیامکی که به مالک سیمکارت، که ۲۰ میلیون تومان اعتبار خرید با بازپرداخت چهار قسطی تعلق گرفته و فرصت فعالسازی آن تا پایان شب اعلام شده است. در همین پیامک، خرید با اعتبار، شانس برنده شدن آیفون ۱۷ استفاده در فروشگاههای حضوری و آنلاین و بدون نیاز به ضامن، چک و سفته نیز وعده داده شده است.
این نمونهها نشان میدهد بازار تبلیغات، بازنشسته و کارمند را تنها یک مشتری نمیبیند؛ او را فردی میبیند که با حقوق ثابت، هنوز توان جذب اعتبار و اقساط را دارد. اما بسیاری از این پیشنهادها در عمل مصرف را تحریک میکند و خانوار کم درآمد را در دام اقساط و تعهدات ماهانه میاندازد. بدون پیشپرداخت و بدون بهره که عباراتی جذاب هستند، اما وقتی با افزایش قیمت کالا، هزینه فرصت و ریسک ناتوانی در پرداخت اقساط همراه شوند، میتوانند فشار روانی و مالی بیشتری ایجاد کنند.
/ اقتصاد خانه؛ شکاف درآمد و هزینه
نکته مهم، تورم لجامگسیخته و گرانی اجناس است. حقوق ۱۷ تا ۳۰ میلیون تومانی، در شرایطی که هزینه اجاره، تحصیل، درمان و خدمات شهری هر ماه بالا و بالاتر میرود، عملاً کفاف یک زندگی معمولی را نمیدهد. در چنین شرایطی، حتی تخفیف ۱۰ درصدی کلینیک دندانپزشکی برای عصبکشی ۱۸ میلیونی برای هر عدد دندان، تنها یک میلیون تومان کاهش هزینه است؛ مبلغی که برای بسیاری از خانوارها همچنان سنگین و گاه به تنهایی بیش از نیمی از حقوق آنهاست. این مثال نشان میدهد تخفیفهای کوچک مسئله اصلی را حل نمیکند. مسئله اصلی، شکاف میان درآمد ثابت و هزینههای فزاینده است. وقتی حقوق در همان روزهای اول ماه آب میشود ، خانواده ناچار است برای تأمین نیازهای بعدی به اعتبار، قرض، دریافت وام، اقساط یا فروش دارایی خود که پس انداز
سال هاست روی آورد. این چرخه، فقر را باز تولید میکند و آرامش روانی را از بین میبرد.
/ زنگ انشاء و شلاق وصلهدار
بگذارید در این بخش گزارش که از سر ناچاری بوده و خصلت های ذاتی، به داستان زنگ انشاء از رسول پرویزی در کتاب «شلوارهای وصلهدار» اشاره کنم. در آن داستان، معلم از دانشآموزان میخواهد نامهای به پدرشان بنویسند و از او بخواهند آنها را در تعطیلات تابستان به ییلاق ببرد. اما برای ابراهیم، شخصیت اصلی داستان که بسیار فقیر است، این موضوع دردناک است؛ زیرا میداند پدرش نه توان مالی چنین سفری را دارد و نه چنین محبتی در زندگیاش وجود دارد. او مینویسد :معلم، از جهنم زندگی او خبر ندارد و نمیداند پدرش هر صبح او را شلاق میزند. این «شلاق وصلهدار» استعارهای برای امروز است: کسانی که به جان بازنشستگان و شاغلان کمدرآمد افتادهاند و هر از چندگاه حکم میدهند که بیا جیبت را حسابی خالی کنیم. این استعاره تلخ اما گویاست؛ زیرا بسیاری از تبلیغات و پیشنهادها نه از سر آگاهی به شرایط واقعی خانوار، بلکه از سر منفعت طراحی میشوند و گاه همان کسانی که باید حامی باشند، به شکل دیگری فشار را افزایش میدهند.
/ مسئولیت نهادها و ضرورت اصلاح
این وضعیت تنها یک مسئله فردی نیست. نهادهای مالی، تبلیغکنندگان، دستگاههای نظارتی و نهادهای حمایتی هر یک مسئولیتی دارند. تبلیغات مالی باید شفاف باشد و مخاطب را بهطور کامل از شرایط، ریسکها و تعهدات آگاه کند. استفاده از عبارات هیجانی مانند فرصت فقط تا پایان امشب، شانس برنده شدن و بدون ضامن و چک برای گروههای آسیبپذیر، نیازمند نظارت بیشتری است. همچنین سیاستگذاری حمایتی باید به جای تخفیفهای نمایشی و قرعهکشیهای تبلیغاتی، بر افزایش قدرت خرید حقوق ثابت، کنترل تورم، تقویت خدمات درمانی و حمایت از خانوارهای کمدرآمد متمرکز شود.
/نتیجهگیری
بازنشسته و کارمند کمدرآمد در میان دو فشار همزمان قرار گرفته است: از یک سو، تورم و هزینههای سنگین زندگی که حقوق را در چند روز نخست ماه میبلعد؛ از سوی دیگر، تبلیغات و پیشنهادهای مالی که با وعده جایزه، تخفیف، اعتبار و اقساط بدون بهره، همین اندک را هدف میگیرند. این وضعیت نیازمند نگاه انسانی و مسئولانه است. حقوق بازنشستگان نباید یکهویی بپرد و جیب آنان نباید میدان مسابقه تبلیغاتی شود. راه حل، نه در پیامکهای اغواگرانه است و نه در تخفیفهای کوچک؛ راه حل در سیاستهای پایدار معیشتی، نظارت بر تبلیغات مالی، شفافیت و حمایت واقعی از خانوارهای کمدرآمد است. تا زمانی که این شکاف میان درآمد و هزینه ادامه دارد، هر وعده جایزه و اعتبار تنها زخمی تازه بر همان شلاق وصلهدار روزگار خواهد بود...